

Useful Content
相続お役立ちコンテンツ
 東京・練馬の相続専門相談センター(運営:JOSUI税理士法人)
- 相続お役立ちコンテンツ
- 「親と別居している子ども」でも実家を80%節税の「小規模宅地等の特例」を使える?家なき子特例の条件とは
2026.10.14
「親と別居している子ども」でも実家を80%節税の「小規模宅地等の特例」を使える?家なき子特例の条件とは
相続の基礎知識 不動産と相続
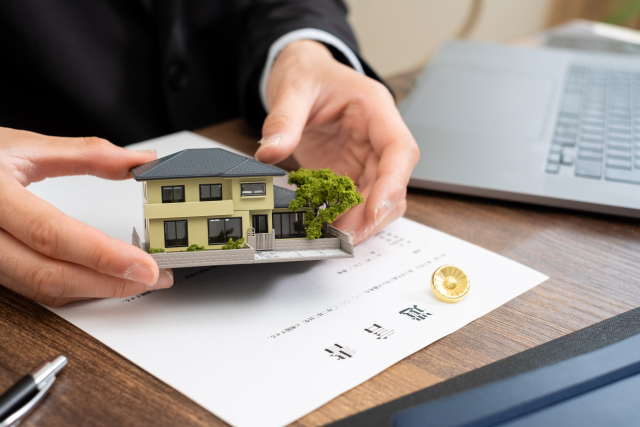
ご家族が亡くなられた後は、気持ちの整理もつかないまま、さまざまな手続きが必要になります。その中でも「相続税の申告」は、特に不安を感じやすいものです。
ここでは、「別居している子供でも使える小規模宅地等の特例」を、できるだけわかりやすくご説明します。
「親と別居して暮らしているけれど、実家の土地評価を80%下げる特例は使える?」 「一人暮らしの親が亡くなったあと、実家を引き継ぐ子どもの節税方法を知りたい」
親が亡くなった際、実家の土地評価額を最大80%減額できる代表的な制度が「小規模宅地等の特例」です。
以前の記事(実家を引き継ぐなら絶対に知っておきたい「小規模宅地等の特例」とは?)でも解説した通り、この特例は「同居していたご家族」が引き継ぐのが基本条件です。
しかし、親と同居していない場合でも、一定の条件を満たせば特例が適用できる制度があります。それが通称「家なき子特例(いえなきことくれい)」です。
この記事では、東京・練馬エリアで多くの相続をサポートしてきた練馬の相続相談専門センター(運営:JOSUI税理士法人 練馬オフィス)が、「家なき子特例」の適用条件と、近年の法改正で厳しくなった注意点をわかりやすく解説します!
別居の子どもが使える「家なき子特例」とは?
通常、小規模宅地等の特例(特定居住用宅地等)を適用するには「亡くなった親と同居していたこと」が原則です。
しかし、親が一人で暮らしていた(配偶者もおらず同居人もいない)場合において、「自分(または配偶者)の持ち家に住んでいない子ども」が実家を引き継ぐ場合に限り、例外的に土地評価額を80%減額(330㎡まで)できるルールが設けられています。
この「自分名義の持ち家に住んでいない子ども」を俗に「家なき子」と呼びます。
家なき子特例が使える「4つのチェックリスト」
家なき子特例を適用するためには、以下の条件をすべて満たす必要があります。
- 要件1】亡くなった親に「配偶者」や「同居していた親族」がいないこと
配偶者がいる場合や、他の兄弟が同居していた場合は、その同居親族が優先されます - 【要件2】相続開始前の「3年間」、自分・配偶者・関係会社などの持ち家に住んでいないこと
賃貸マンションや社宅などに住んでいる必要があります - 【要件3】過去に一度も「所有したことがない家」に住んでいること
過去に持ち家を所有していた場合、現在は賃貸でも対象外になるケースがあります - 【要件4】相続した実家の土地を「申告期限(10ヶ月)」まで所有し続けること
申告期限前に売却してしまうと特例が使えなくなるため注意が必要です
要注意!法改正で厳しくなった「2つの抜け道防止ルール」
かつては「親から節税のために借家へ引越す」「子ども名義の家を法人に移管する」といった節税対策が流行しましたが、税制改正により規制が厳しくなりました。
- 「3年以内の持ち家所有」の判定が厳格化
相続人本人だけでなく、「その配偶者」や「本人が役員を務める同族会社」が所有する家に住んでいる場合も、家なき子としては認められなくなりました。 - 「持ち家を一度でも持ったことがある人」への制限
持ち家を売却して賃貸住宅へ引っ越し、意図的に「家なき子」の状態を作った場合でも、過去の所有歴によって適用がブロックされる仕組みが導入されています。
「練馬の実家に一人で住んでいた母が亡くなった」「自分は賃貸暮らしだが対象になるか分からない」という方は非常に多いです。
家なき子特例は、要件を満たしているかの判定が非常に複雑で、判断を誤ると何百万円もの税金が発生してしまうリスクがあります。まずは専門家へ戸籍や不動産の状況をご相談いただくことをおすすめします。
※本記事に記載されている「小規模宅地等の特例(家なき子特例)」の要件や制度に関する情報は、2026年10月現在の法令・制度に基づいています。
税制改正等により最新の適用条件が変更される場合がありますので、最新の法改正情報や制度の詳細は国税庁公式ホームページまたは管轄の税務署・税理士までご確認ください。
「自分が『家なき子特例』を使えるか確認したい」「練馬の実家の相続税試算をしてほしい」という方へ
練馬の相続相談専門センター(運営:JOSUI税理士法人 練馬オフィス)では、初回60分無料相談に行っておりますので、実家を引き継ぐご予定のある方は、どうぞお気軽にお問い合わせください。
 お問い合わせはこちら
お気軽にお問い合わせください
初回は無料相談(60分 0円)です。
相続税に関することはもちろん、会計・税務のご相談もこちらで承ります!

当日・翌日すぐのご連絡OK
オンライン面談・ご来所
どちらも可能です。